ESRS-40a、日本企業からSSBJ開示の活用やEU法令参照に意見 SSBJがアウトリーチ動画を公開

10月6日、サステナビリティ基準委員会(SSBJ)は、9月25日に欧州財務報告諮問グループ(EFRAG)と開催した「ESRS-40a公開草案に対するアウトリーチイベント(9月25日開催)」のアーカイブ動画を公開した。同イベントでは、日本の企業や経済団体、保証業務関係者などからの意見が示された。
ESRS-40aは、EU会計指令第40a条の対象となるEU域外企業向けのサステナビリティ報告基準である。今回のアウトリーチでは、「参照による組込み」「EU法令への参照」「混合アプローチ」などを中心に議論が行われた。
日本側から示された主な論点
参照による組込み
- SSBJ基準など、企業がすでに対応を進めている開示をESRS-40aでも活用できるようにすること
- 日本語で作成・保証される開示を参照する場合の実務負担への配慮
EU法令への参照
- EU域外を含めて事業を展開する企業が、EU法令に基づく概念や指標に対応する際の実務負担
- 各国の法制度に基づく情報を活用できる柔軟性の確保
混合アプローチ
- 気候関連とその他のサステナビリティ課題で異なる報告範囲を設定する場合の考え方
- グローバルな企業活動とEUに関連するインパクトをどのように整理するか
このほか、基準の確定から適用までに、企業や保証業務関係者が十分な準備期間を確保できるよう求める意見も示された。
さらに、ESRS-40aの確定から適用までの準備期間が短いとの懸念も示され、適用時期を1年後ろ倒しすることなどを含めた検討を求める意見が出た。同様の問題意識は一部企業に限らず、他の多くの日本企業からも寄せられているとの説明もあった。
適用までに何を準備するか
ESRS-40aでは、EU法令への参照や報告範囲など、SSBJ基準とは異なる論点も残されている。日本企業にとっては、ESRS-40aの最終化を待って一から対応を始めるのではなく、まずSSBJ基準に基づいて整備する情報のうち、ESRSでも共通して利用できるデータや開示項目を整理し、どこに追加対応が必要となるのかを把握しておくことが重要となるだろう。
参考:「ESRS-40a公開草案に対するアウトリーチイベント」の開催について
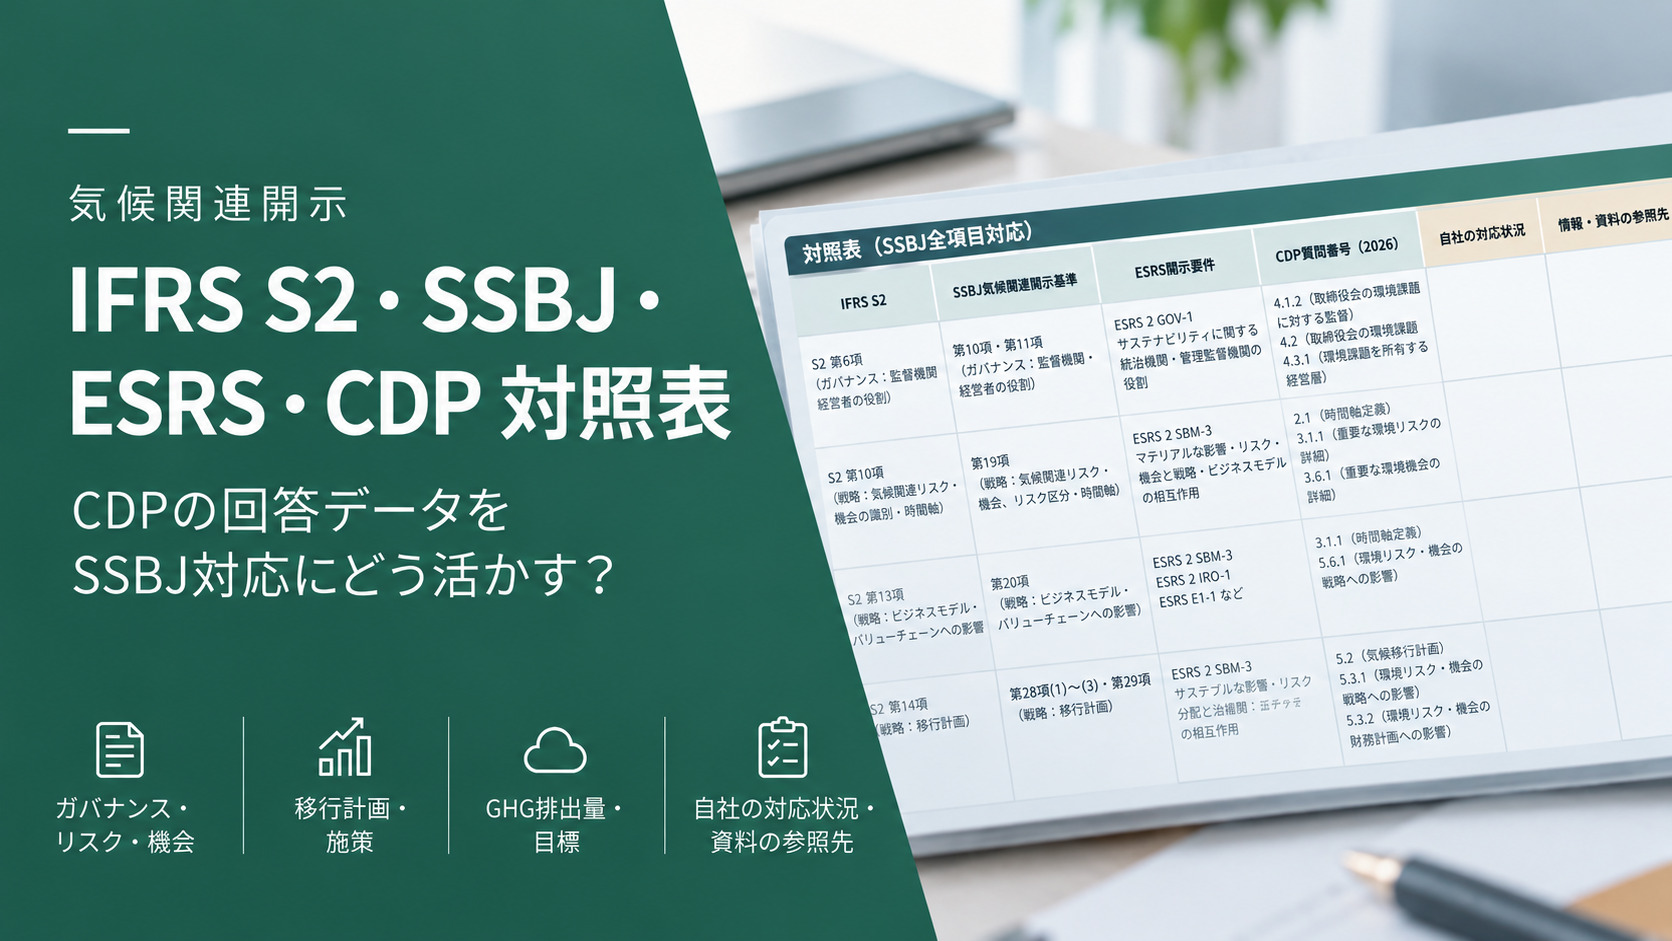
SSBJ・IFRS S2・ESRS・CDPの対照表をダウンロード
ESG Journalでは、SSBJ・IFRS S2・ESRS・CDPの開示項目を横断して確認できる対照表を公開している。各制度・フレームワークで共通して求められる情報と差分を整理し、今後の開示実務の準備に活用いただきたい。
関連お役立ち資料ダウンロード:
CDP、IFRS S2、SSBJ、ESRSで求められる気候関連情報の対応関係を整理
<実務ポイント>
欧州域内での開示はどのように対応する?
、欧州域外の第三国企業(日本など)が検討すべきポイントについて整理

親会社・欧州子会社が
今整理すべきこと