SSBJ対応はESRS-40a開示にどこまで活用できるか?
2026年7月、EU域外企業向けの欧州サステナビリティ報告基準(ESRS-40a)の公開草案が公表された。日本企業にとっては、SSBJ基準への対応を通じて整理した情報や考え方を、ESRS-40aへの対応準備にどこまで活用できるかが重要な論点となる。
SSBJ対とESRS-40aの違いとは
SSBJ基準は企業の見通しに影響するリスク・機会を重視する一方、ESRS-40aは人や環境へのインパクトを重視する。気候変動など共通する開示領域はあるものの、重要性の判断や個別の開示要求には違いがある。そのため、SSBJ対応で整理した情報の活用可能性と、ESRS-40aで追加検討が必要となる事項を確認することが重要となる。
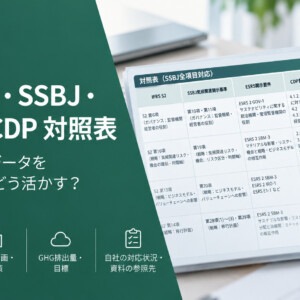
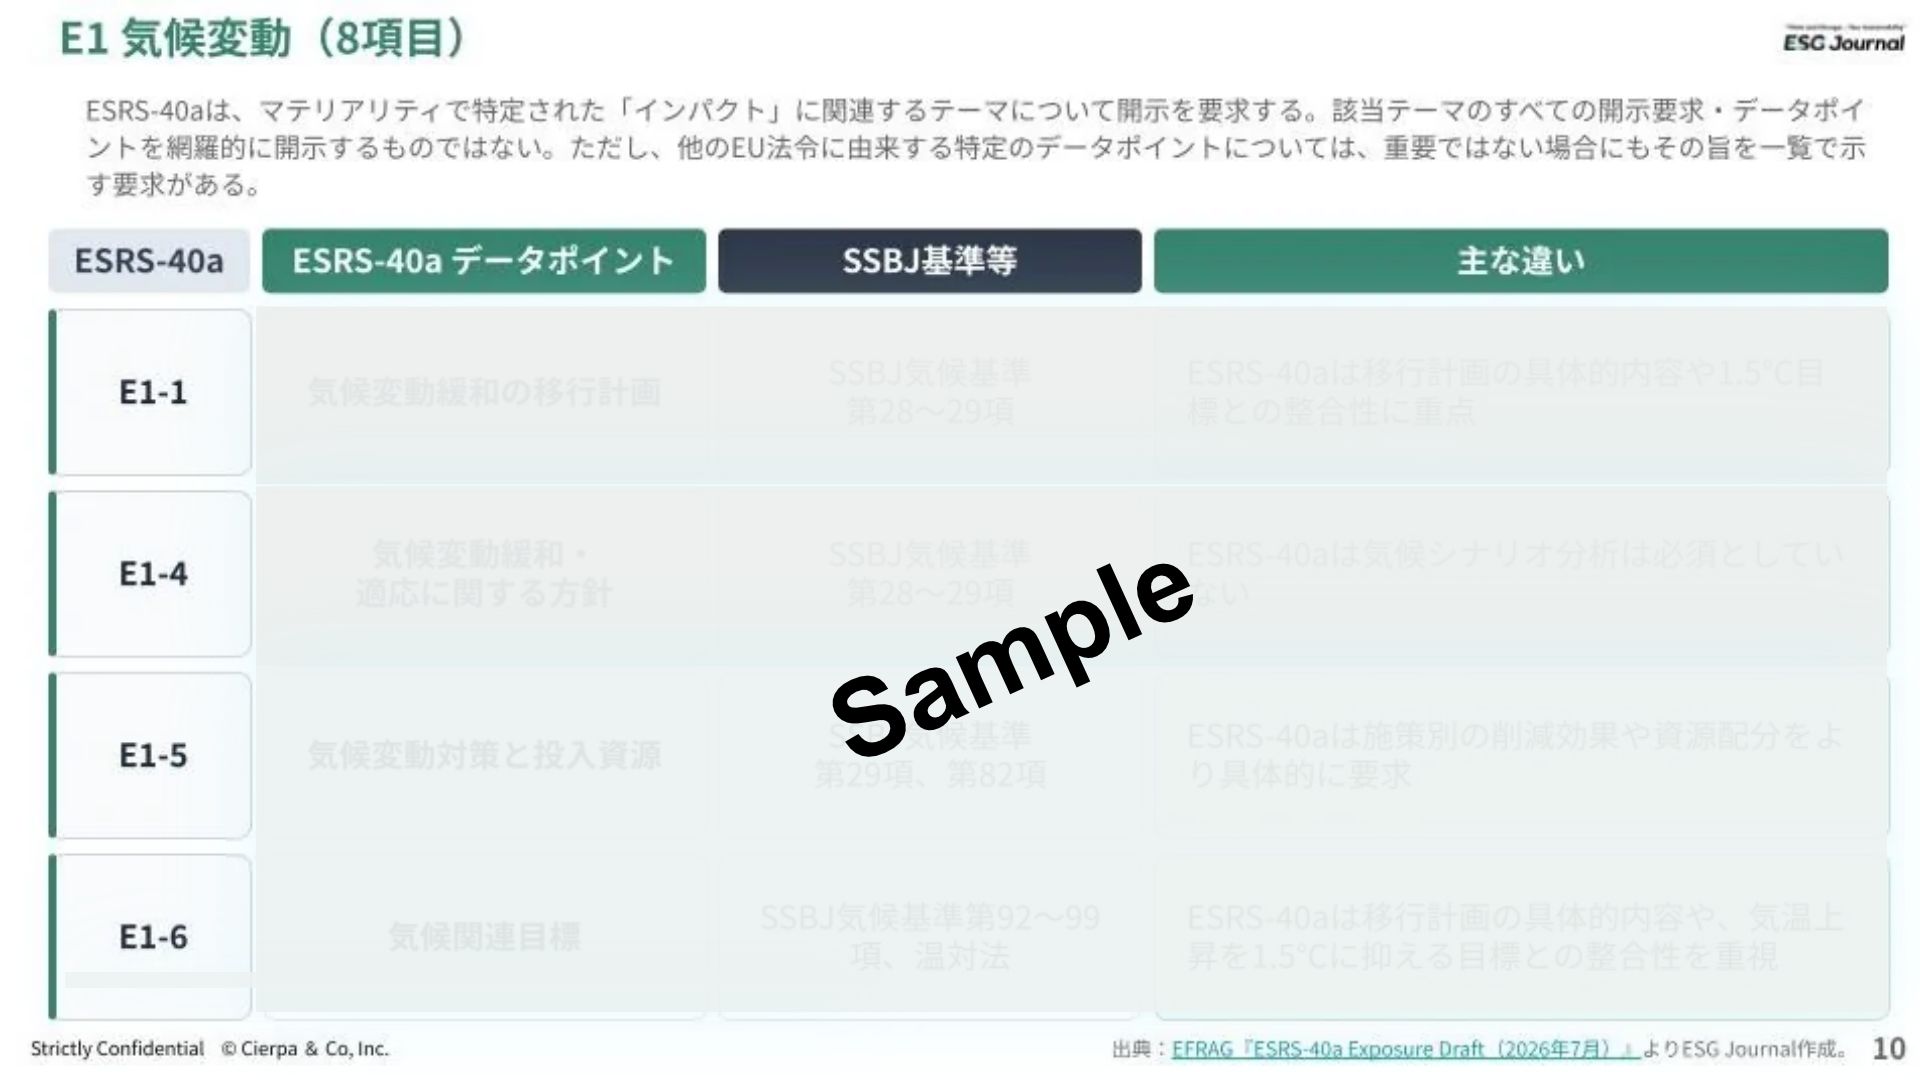
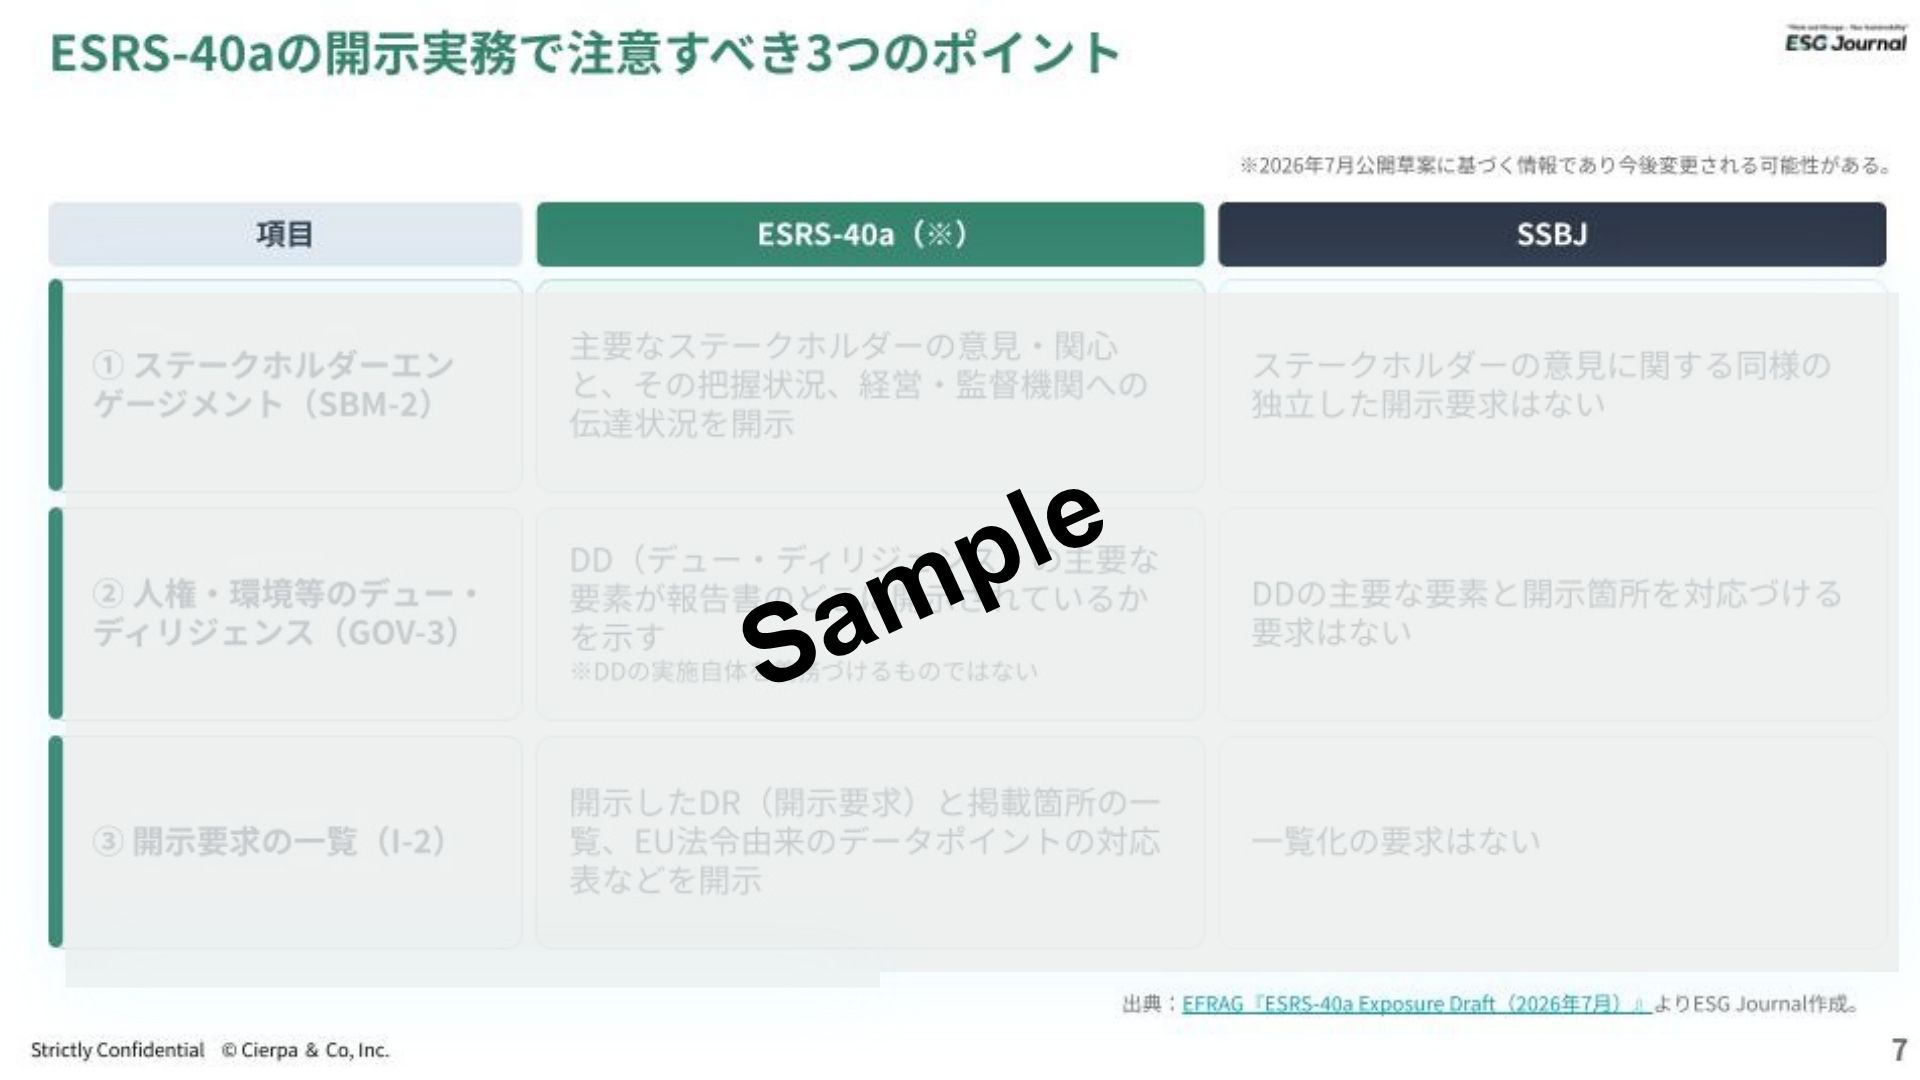
ESRS-40a/SSBJ対応関係整理シートを無料公開
ESG Journalでは、ESRS-40aの開示要求を軸に、SSBJ基準との対応関係や主な相違点を整理した無料ホワイトペーパーを公開しています。下記のフォームに入力するとダウンロードできますので、ESRS-40aへの対応準備にご活用ください。
<資料一部抜粋>
<ダウンロードフォーム>
ESRS-40aとは
ESRS-40aは、基本構造はESRSを踏襲しながらも、現状では第三国企業の実務負担を軽減する方向性が示された。混合アプローチ(「EU市場に関連するインパクト」のみに限定して報告することを認める特例措置)などが含まれており、ESRSとは異なる部分を持つことが予定されている。ただし、ESRS-40aの方向性を巡っては、EU企業との競争力への影響やグリーンウオッシングなど、懸念事項が示されており、今後も注視が必要である。
ESRS-40aの特徴は以下のとおりである。
- Mixed Approach(混合アプローチ)
- インパクト・マテリアリティを中心とした考え方
- 一部開示項目の救済措置
- 段階的適用
関連する解説記事「ESRS-TC(ESRS-40a・旧N-ESRS)とは──親会社・欧州子会社が今整理すべきこと」では、親会社が検討すべき開示体制についての選択肢について解説している。また、自社への影響を見極め、対応に備えるためにお役立ち資料があるので、活用してほしい。>>>お役立ち資料はこちら
<執筆者>

竹内愛子
国際関係学に関する修士号を取得。総合コンサルティングファームにて、システムおよび戦略コンサルティングに従事した後、Big4ファームのアドバイザリー部門にて、ガバナンス・リスクマネジメントや統合報告に関する企業向け支援に携わる。
2022年より ESG Journal にて、サステナビリティ経営の観点から、情報開示実務やそれを支えるシステム活用をテーマに、オリジナル解説およびホワイトペーパーの執筆を行っている。