GRI、EU域外企業向けESRS-40aで既存開示の活用を要請 開示要求の97%をカバー
10月19日、グローバル・レポーティング・イニシアチブ(GRI)は、欧州財務報告諮問グループ(EFRAG)が策定中のEU域外企業向け欧州サステナビリティ報告基準案(ESRS-40a)について、既存のGRI基準に基づく開示の活用を認めるよう求める意見書を提出したと発表した。
ESRS-40aは、EU域内で一定規模の事業を展開する域外企業を対象とし、人や環境へのインパクトに関する開示を求める基準案である。企業サステナビリティ報告指令(CSRD)第40a条では、売上高が4億5,000万ユーロを超え、EU域内に売上高2億ユーロ超の子会社または支店を持つ企業に報告義務を定めている。
GRIは、①既存のGRI開示を基準への対応手段として認めること、②国際的な基準との相互運用性を明確にすること、③グローバルなインパクト開示の一貫性を維持することの3点を提言した。
GRIの分析によると、GRI基準はESRS-40aの開示要求の97%、データポイントの79%を全部または一部カバーしている。また、対象となる見込みの企業のうち、GRI基準を利用する割合は中国84%、日本77%、スイス77%、韓国76%、米国40%超だった。
EFRAGによるESRS-40a基準案の意見募集は10月31日まで実施される。
参考:Leveraging global practice for efficient EU impact reporting by non-EU companies
ESRS・SSBJ・CDPの気候開示要求を比較する
サステナビリティ開示の国際的な整合性が重視されるなか、企業には複数の基準・制度の共通点や相違点を把握し、既存の開示データを効率的に活用することが求められる。
ESG Journalでは、ESRS・SSBJ基準・CDP質問書の気候関連開示における対応関係を整理した対照表を無料公開している。各基準の開示要求を比較し、実務対応に活用できる資料である。
<実務ポイント>
SSBJ×CDP×ESRSの気候関連開示 対照表
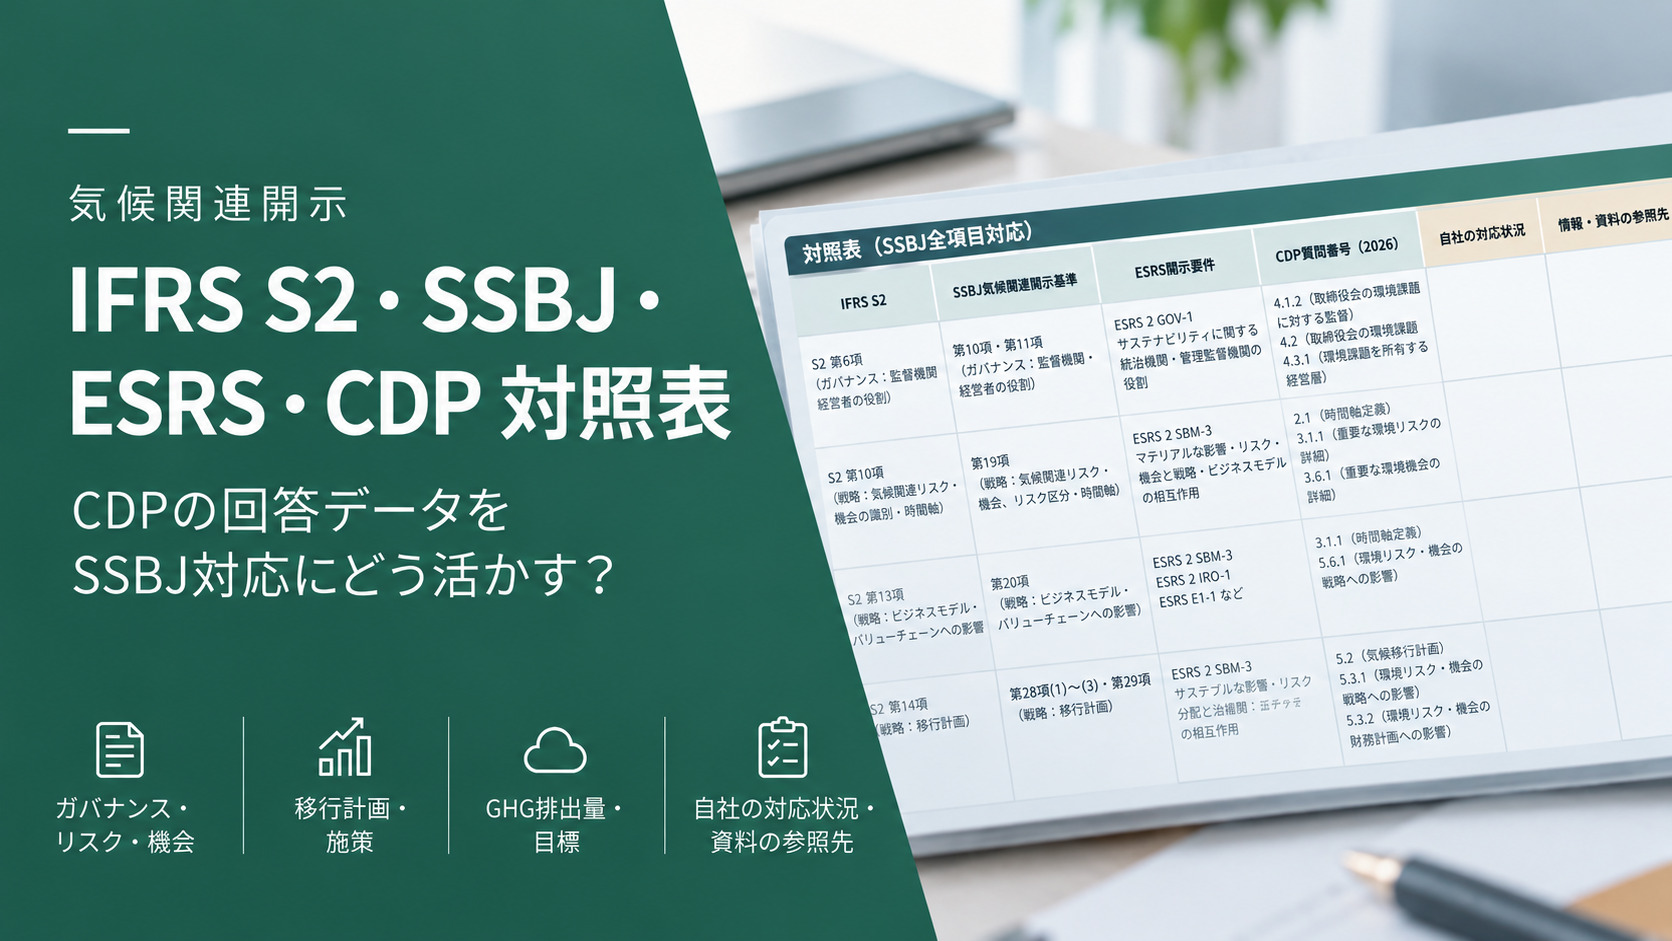
IFRS S2・SSBJ
ESRS・CDP 対照表